La recaudación nacional mejora, pero el IVA cae y las provincias pierden ingresos
La recaudación nacional mejora por Ganancias y retenciones, pero el IVA y los ingresos provinciales caen, mientras la actividad económica sigue sin recuperarse.
La recaudación de los impuestos ligados a la actividad económica sigue en caída
La recaudación tributaria argentina comienza a mostrar dos realidades cada mes más enfrentadas. Mientras el Gobierno nacional consiguió mejorar sus ingresos durante los últimos meses, los impuestos que dependen directamente de la actividad económica continúan en retroceso. Para las provincias, el panorama es todavía más complicado: sus recursos propios pierden poder adquisitivo a un ritmo creciente y estrechan los márgenes de las administraciones locales.
El contraste surge de un informe del Instituto de Estudios sobre la Realidad Argentina y Latinoamericana (IERAL), de la Fundación Mediterránea, elaborado por los economistas Marcelo Capello y Gaspar Reyna. El trabajo advierte que la recuperación de la recaudación nacional no responde a una mejora generalizada de los tributos relacionados con el funcionamiento de la economía.
En octubre, los ingresos tributarios nacionales aumentaron apenas un 0,8% interanual en términos reales. El resultado permitió moderar el deterioro acumulado durante 2026, aunque entre enero y octubre la recaudación todavía registraba una caída del 2,7% respecto del mismo período del año anterior.
Detrás de esa recuperación aparecen, principalmente, el impuesto a las Ganancias, los derechos de exportación y los tributos sobre los combustibles. En cambio, el IVA y el impuesto sobre los créditos y débitos bancarios, dos indicadores estrechamente vinculados a la actividad económica, registraron retrocesos cercanos al 8%.
El IVA refleja las dificultades del mercado interno
El comportamiento del IVA (Impuesto al Valor Agregado) constituye una de las principales señales de preocupación identificadas por el IERAL.
Durante los diez primeros meses de 2026, su recaudación registró variaciones interanuales negativas en términos reales. Octubre mostró un deterioro particularmente marcado, con una disminución del 7,9% en el IVA neto y del 11,5% en su recaudación bruta.
El resultado interrumpió la reducción gradual de las pérdidas acumuladas que se había observado anteriormente. Entre enero y octubre, el IVA neto recaudó un 7,4% menos que durante igual período de 2025, una caída superior al 6,9% acumulado hasta septiembre.
De hecho, el estudio señala que desde 2025 la recaudación de este tributo muestra un desempeño inferior al de la actividad económica general. En lenguaje llano, la economía en negro se sigue disparando en la Argentina.
El aumento de las exportaciones y la disminución de las importaciones contribuyen al superávit comercial, pero reducen el peso relativo de la demanda interna. Las exportaciones, además, no están gravadas por el IVA.
Esta diferencia se refleja en la recaudación aduanera, que registró caídas interanuales generalmente de dos dígitos durante 2026. El IVA correspondiente a operaciones internas mostró un comportamiento menos desfavorable, aunque también retrocedió un 1,6% real en octubre.
El IERAL incorpora otra hipótesis: un posible incremento del incumplimiento tributario. La relación entre la recaudación del IVA interno y el consumo privado disminuyó durante los últimos tres trimestres, pese a que no hubo modificaciones en la alícuota. Para los investigadores, ese comportamiento podría indicar un aumento de la evasión, aunque los datos no permiten establecerlo de manera concluyente.
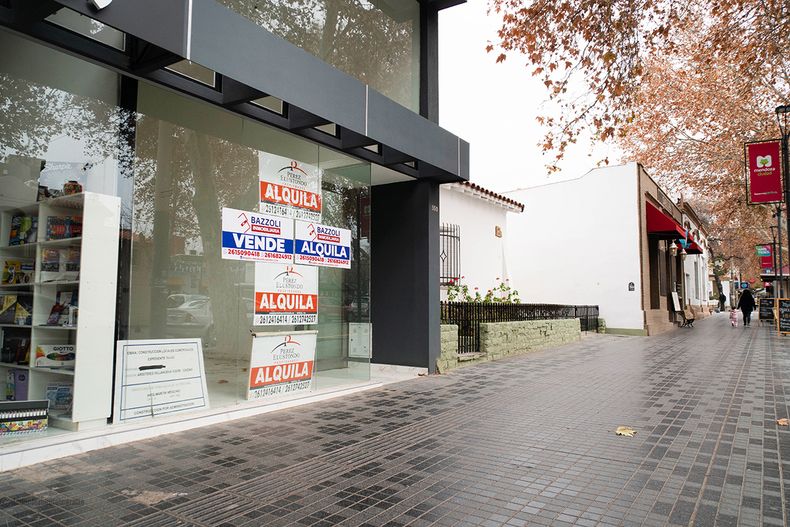
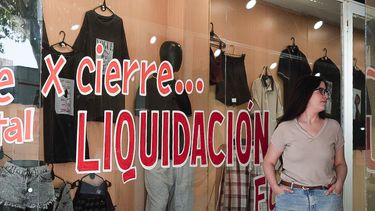
Los locales vacios, simbolo del parate económico y la caida de la recaudación
Foto: Cristian Lozano
Las provincias enfrentan un deterioro más profundo
Si la evolución nacional revela dificultades, la situación de las provincias presenta indicadores todavía más desfavorables.
Según el estudio, la recaudación tributaria provincial registra caídas interanuales desde febrero, con un deterioro que se fue acentuando durante el año. En septiembre, último mes disponible para esa medición, los ingresos propios del conjunto de las jurisdicciones disminuyeron un 9,5% real respecto de igual mes de 2025.
El acumulado entre enero y septiembre mostró una contracción del 4%, también descontada la inflación.
El principal factor detrás de esta evolución es Ingresos Brutos, uno de los pilares del financiamiento provincial. Su recaudación cayó en todos los meses de 2026, con excepción de enero, y presentó resultados generalmente peores que los del IVA nacional.
Hasta septiembre, la pérdida acumulada de Ingresos Brutos alcanzó el 4,7% interanual real. Lejos de estabilizarse, el retroceso se fue profundizando a medida que avanzaba el calendario.
Para los gobiernos provinciales, esta dinámica supone un problema concreto. Una recaudación que crece por debajo de la inflación, o directamente retrocede en términos reales, reduce la capacidad de financiamiento con recursos propios y obliga a administrar una disponibilidad cada vez más restringida.
El crédito y la morosidad agravan el problema
El informe también identifica un factor adicional que afecta especialmente a las provincias: el deterioro de la situación crediticia.
El aumento de la morosidad financiera, observado desde 2025, podría estar contribuyendo a debilitar la recaudación de Ingresos Brutos. Su incidencia resulta particularmente importante porque las jurisdicciones provinciales dependen proporcionalmente más que la Nación de los impuestos aplicados a la actividad crediticia.
Una recuperación tributaria que todavía no llega a toda la economía
El contraste se completa con la evolución de Ganancias, cuya recaudación aumentó un 17% real en octubre y acumuló una mejora del 8,2% en los primeros diez meses del año. Los mayores pagos anuales y anticipos de empresas y personas explican buena parte de ese desempeño.
También comenzaron a recuperarse los ingresos de la seguridad social, favorecidos por una mejora relativa de los salarios formales frente a la inflación mensual. Sin embargo, su recaudación acumulada todavía registraba una disminución real del 2,7% hasta octubre.
Los resultados muestran que la mejora fiscal nacional tiene una composición heterogénea. No todos los impuestos evolucionan en la misma dirección ni responden a los mismos factores económicos.
Para las provincias, cuyos ingresos propios están fuertemente vinculados a las ventas, las transacciones y el crédito, esa diferencia adquiere una dimensión particularmente delicada.
El trabajo del IERAL deja planteada una divergencia que atraviesa las cuentas públicas: mientras determinados impuestos permiten recomponer parcialmente la recaudación nacional, los tributos más sensibles al funcionamiento cotidiano de la economía continúan debilitándose.