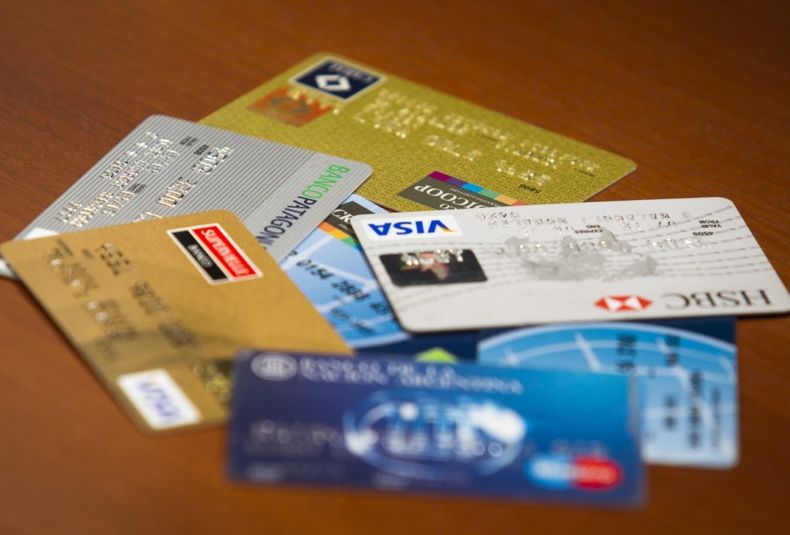
La transferencia de dinero de los comercios a los bancos por comisiones de pagos con tarjetas es excesiva, no solo en sí misma, sino porque además se suma a las comisiones que ya cobran los bancos a los comercios por mantenimientos de cuentas y movimientos financieros, denuncian desde la CAME. Y esto no sólo impacta a los comerciantes, comiéndose su rentabilidad, sino que en muchos casos estos cargos son los que terminan explicando por qué en Argentina los productos como indumentaria, calzado y todo tipo de productos son más caros aquí que en otros países como Chile.
Para dimensionar el impacto, en 2015, sobre ventas minoristas en comercios de calles, avenidas y shopping estimadas en $802.800 millones, se estima que aproximadamente el 35% se realizaron en efectivo, un 20% con débito y un 45% con tarjetas de crédito, los comercios le transfirieron a los bancos emisores en concepto de comisiones por el uso de tarjetas un total de $13.200 millones aproximadamente. De ese monto, $2.400 millones fueron por las comisiones de 1,5% que se cobran por pagos con tarjetas de débito y $10.800 por pagos con tarjetas de crédito.
Los montos que los comercios transfieren a los bancos le quitan liquidez y capital de trabajo al comercio minorista, y eso queda en evidencia sobre todo en épocas críticas como las que se atraviesa actualmente. Más aún, estas comisiones se suman a las retenciones del 3% por el IVA más el 1% por Impuesto a las Ganancias, más el porcentaje aplicable en cada provincia por el mpuesto a los Ingresos Brutos, denuncian desde CAME, para quienes los bancos cobran al comercio comisiones por uso de tarjetas cuando en realidad es el comercio quien aceptando la tarjeta le está generando ganancias a los bancos a partir de los intereses y demás costos financieros que le cobran a los consumidores. ¿No deberían ser los comercios quienes le cobren comisión al Banco por aceptar su tarjeta?
Además de las comisiones que le cobran a los comercios, los bancos cobran a sus clientes comisión de mantenimiento de cuenta, comisión de saldo deudor, intereses de sobre giro cuando los hay, seguros de vida, ajuste de intereses, comisión por chequeras, comisión uso de cajero no propio, entre muchos otros costos que debe afrontar cada cliente bancarizado que tiene acceso a una tarjeta de crédito.
En el actual contexto, el uso de tarjetas de crédito es una de las pocas herramientas que tienen las familias para acceder a financiamiento para sus consumos. De ahí el fuerte crecimiento que tiene su participación en el total de los créditos otorgados (Ver gráfico).
-¿Dejaste de comprar en un comercio porque no tiene la opción de pagar con tarjeta de crédito o débito?