La vitivinicultura argentina se encamina a los 4 años (lleva 44 meses) consecutivos en situación crítica. Desde enero de 2023 hasta agosto de 2026, el sector permaneció ininterrumpidamente en rojo en el Semáforo de Economías Regionales de CONINAGRO.
- Sitio Andino >
- Economía >
Vitivinicultura en crisis: La industria se encamina a los 4 años con números en rojo
Precios atrasados, costos en alza y menor consumo amenazan la rentabilidad y la continuidad de las fincas en una vitivinicultura que lleva 44 meses en rojo.
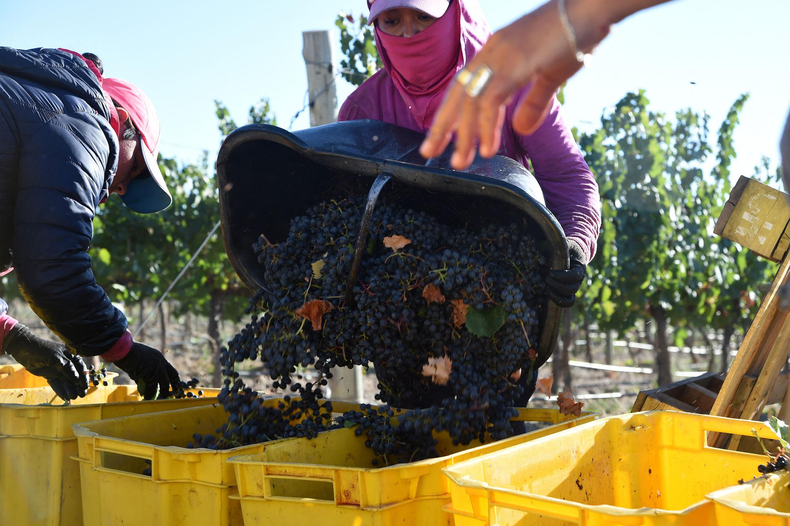
La vitivinicultura se acerca a los 4 años en rojo. Los que más sufren; los productores
Desde que comenzó a elaborarse el indicador de la entidad cooperativa, en 2018, la vitivinicultura permaneció en rojo durante más del 73% de los meses analizados. Ninguna mejora circunstancial consiguió modificar de manera sostenida las condiciones económicas de la actividad.
La edición de octubre del Semáforo muestra que el deterioro no es exclusivo del vino. De las 19 economías regionales evaluadas, nueve permanecen en rojo, cinco en amarillo y otras cinco en verde. Sin embargo, la persistencia de los resultados negativos coloca a la vitivinicultura entre las producciones con mayores dificultades estructurales.
Una porción cada vez menor del negocio
Uno de los indicadores más relevantes de la crisis del sector aparece en la distribución del precio final del vino. Según CONINAGRO, en agosto el productor recibió apenas el 17% de lo que pagó el consumidor, cuando la participación histórica alcanza el 24%.
La diferencia de siete puntos muestra una pérdida de peso relativo del eslabón primario dentro de la cadena. No significa que el resto del precio constituya una ganancia para bodegas o comerciantes, ya que entre la producción y la venta intervienen procesos industriales, impuestos, logística y comercialización. Pero expone el debilitamiento de quienes aportan la materia prima.
El problema se profundiza al observar los valores que efectivamente perciben los productores. En agosto, el precio promedio informado para el vino fue de 290 pesos por litro, un 5% inferior al registrado un año antes. La comparación resulta todavía más desfavorable en términos reales: CONINAGRO calcula que el promedio de los últimos años, expresado a precios constantes, ronda los 721 pesos.
La distancia entre ambos valores permite comprender por qué el sector no consigue recomponer sus márgenes. Mientras los gastos necesarios para mantener una explotación se actualizan, los ingresos permanecen muy por debajo de sus referencias históricas.
El costo de seguir produciendo
En Mendoza, la Asociación de Viñateros viene advirtiendo sobre las consecuencias de esta situación. La combinación de insumos más caros, precios atrasados y plazos de pago prolongados afecta particularmente a los establecimientos pequeños y medianos, que disponen de menor respaldo financiero para atravesar períodos de baja rentabilidad.
Los costos de electricidad, combustibles, agroquímicos y mano de obra deben afrontarse durante el ciclo agrícola, independientemente del momento en que se cobre la producción. Esa diferencia entre el calendario de gastos y el ingreso efectivo del dinero se convirtió en una de las principales dificultades del productor.
El presidente de la Asociación de Viñateros de Mendoza, Eduardo Córdoba, había señalado que podar una hectárea demandaba entre 350.000 y 400.000 pesos, mientras que la atadura requería otros 400.000 pesos.
La entidad advirtió sobre fincas que se deterioran por la imposibilidad de sostener las tareas culturales y recordó que recuperar una explotación abandonada exige nuevas inversiones y varios años antes de volver a tener producción plena y de calidad.
El deterioro económico deja así de expresarse únicamente en los balances y comienza a modificar la superficie cultivada y las perspectivas de continuidad de numerosas familias vinculadas a la actividad.
Un mercado que tampoco acompaña
La debilidad del negocio vitivinícola también encuentra explicación en el comportamiento de la demanda. CONINAGRO proyecta para 2026 un consumo interno de 15,3 litros de vino por habitante, frente a los 16 litros del año anterior. La reducción alcanza el 4,5% y consolida la caída permanente del mercado interno.
Las exportaciones del complejo vitivinícola tampoco ofrecen señales de recuperación consolidada. Según el relevamiento, las exportaciones vitivinícolas de los últimos doce meses totalizaron 886 millones de dólares, con una caída interanual del 9%. Por otro lado, acorde a las políticas económicas reinantes, las importaciones aumentaron un 21% y alcanzaron los 43 millones de dólares.
El riesgo de perder la base productiva
Frente a las dificultades, parte de la industria busca ampliar sus oportunidades mediante nuevas propuestas comerciales, etiquetas y experiencias vinculadas al consumo. Son iniciativas que pueden contribuir a diversificar los ingresos y renovar el vínculo con los consumidores, pero su impacto sobre la producción primaria no es automático.
Para los productores, la discusión inmediata sigue concentrada en el acceso al crédito, las condiciones comerciales y la posibilidad de financiar las labores necesarias para mantener las fincas. Sin una recomposición de los ingresos y de los plazos de cobro, incluso una eventual mejora de las ventas resulta insuficiente para revertir el deterioro acumulado.
Casi 4 años en rojo confirman que la actividad es un entramado mucho más complejo que el glamour de los premios, las etiquetas tope de gama y los flashes de las alfombras rojas. La que fuera la industria madre de la provincia sigue perdiendo terreno con consecuencias sociales que todavía no encuentran su fin.