¿La economía argentina está en recesión? Qué muestran los datos que Milei cuestiona
Milei rechaza la recesión, pero la producción, el consumo y la inversión retroceden. Qué muestran los datos y qué falta para confirmar otra caída del PBI.
Javier Milei descarta y desmiente que la Argentina este en recesión económica.
La discusión sobre si la economía argentina está enrecesión enfrenta al Gobierno con un conjunto de indicadores que describen un escenario cada vez más difícil. Javier Milei rechazó el diagnóstico repetidas veces esta semana y sostiene que el país atraviesa una transformación estructural que las propias estadísticas oficiales no reflejan adecuadamente. Sin embargo, la caída de la producción, el retroceso del consumo y la debilidad de la inversión llevaron a bancos y consultoras a revisar sus previsiones para el cierre de este 2026.
Todavía falta la confirmación estadística de la recesión técnica, pero el deterioro de la actividad ya está registrado. Esa diferencia, que puede parecer menor en la discusión, resulta indispensable para comprender qué está ocurriendo y hasta dónde permiten llegar los datos disponibles.
El último informe del INDEC mostró que el Producto Bruto Interno cayó 0,6% en el segundo trimestre respecto del primero, en la medición desestacionalizada. Al mismo tiempo, conservó un crecimiento del 2% frente a igual período de 2025. No existe una contradicción: la economía puede producir más que un año atrás y estar retrocediendo respecto de los meses inmediatamente anteriores.
Una confirmación pendiente
La definición convencional de recesión exige dos trimestres consecutivos de caída del PBI, una vez descontados los factores estacionales. Al cierre de septiembre, solo se conoce oficialmente el primero de esos retrocesos. El resultado completo del tercer trimestre todavía no fue publicado, pero las consultoras privadas que siguen los datos de actividad, y que suelen tener sus números con más rapidez que el organismo oficial, ya dan por sentado que la economía argentina entró en una etapa de recesión.
Afirmar que la recesión ya está confirmada sería anticiparse a la información oficial del INDEC que en los últimos tiempos suele dar sorpresas de estadística creativa. Pero tampoco se puede interpretar la falta de esa confirmación como una señal de fortaleza. La producción puede estar (está) contrayéndose antes de que las estadísticas permitan certificar el proceso.
La regla de los dos trimestres no alcanza para describir toda la situación económica. Importan también la extensión de las caídas entre sectores, su persistencia y sus efectos sobre el empleo, los ingresos y las decisiones de inversión.
Julio profundizó las señales de alarma. El Estimador Mensual de Actividad Económica (EMAE) cayó 2,9% respecto de junio y 1,4% frente al mismo mes de 2025. Ocho de las quince actividades relevadas registraron bajas interanuales. Entre ellas sobresalieron el comercio, con un retroceso del 5,1%, y la industria manufacturera, con una contracción del 4,6%. Ambos sectores restaron, en conjunto, 1,3 puntos porcentuales al resultado general.
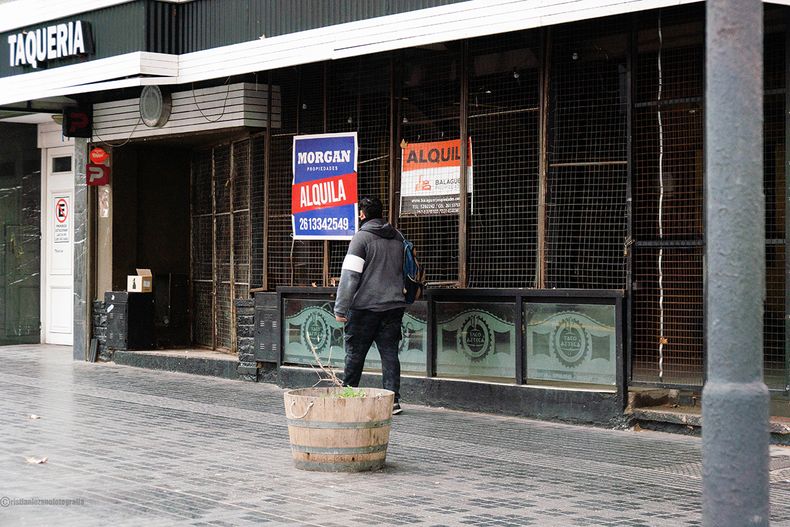
Si bien la estadística aun no lo confirma, la calle devuelva la imagen de una economía en recesión.
Foto: Cristian Lozano
Milei cuestiona las mediciones
Frente a esos resultados, el Presidente puso en discusión la herramienta estadística. Tres veces durante la semana argumentó que los cambios estructurales de la economía afectan las mediciones desestacionalizadas y defendió el seguimiento de la tendencia ciclo, que mostró una mejora mensual del 0,2% en julio.
La diferencia entre ambas series tiene una explicación. La desestacionalizada elimina movimientos recurrentes del calendario para comparar períodos consecutivos. La tendencia ciclo incorpora un filtro adicional que suaviza las fluctuaciones de corto plazo. Estadística creativa en busca de un número positivo sí o sí.
El economista Martín Kalos, director de EPyCA, lo advirtió con claridad al ser consultado sobre la polémica y cuestionó la consistencia de descartar una medición y privilegiar la otra, porque ambas surgen del procesamiento de la misma información. El debate metodológico es pertinente, pero necesita fundamentos que excedan la conveniencia política del resultado.
Agosto habría mejorado, pero no alcanza
Las primeras estimaciones privadas de agosto muestran un rebote. Equilibra calculó una recuperación mensual desestacionalizada del 1,5%; Orlando Ferreres, del 1,7%; y Analytica, del 0,7%. Las diferencias entre esas mediciones obligan a tratarlas como anticipos y no como sustitutos del dato oficial.
Pero una recuperación mensual no garantiza que el promedio del trimestre supere al anterior. Después de una caída pronunciada, la actividad puede mejorar sin recuperar todo el terreno perdido.
Analytica estimó que, si septiembre mantuviera el nivel de agosto, el tercer trimestre cerraría con una contracción del 2,5%. Según ese escenario, evitar otro resultado trimestral negativo requeriría un crecimiento mensual superior al 7% en septiembre, algo imposible en el escenario actual, excepto que el Gobierno decida romper toda credibilidad de las estadísticas.
Pero no solo los consultores locales muestran en datos el pesimismo. El JP Morgan (antiguo empleador de Luis Caputo, José Luis Daza, Santiago Bausili, Pablo Quirno, Vladimir Werning y Alejandro Lew, más de la mitad del equipo económico) también modificó sus previsiones. El banco redujo del 2,7% al 1,5% su pronóstico de crecimiento para 2026 y anticipó una caída del tercer trimestre del 4% anual, equivalente aproximadamente al 1% respecto del trimestre previo.
El mercado interno pierde fuerza
Detrás de la discusión aparece un problema concreto: la debilidad de la demanda interna, que se reverificó esta semana con la contracción de la recaudación del IVA. Durante el segundo trimestre, frente al primero y con ajuste estacional, el consumo privado cayó 2,4%, el consumo público retrocedió 2,3% y la inversión disminuyó 0,8%. Las exportaciones, en cambio, aumentaron 2,5%.
Confirmando que la economía argentina funciona a dos velocidades bien distintas y que, definitivamente, el sector que avanza no derrama sobre el que no ya que no existen políticas que incentiven ese trasvase de beneficios, sino más bien todo lo contrario.
Varias consultoras advierten a coro que el crecimiento de hidrocarburos, minería y agro no consigue impulsar al conjunto. Su elevada intensidad de capital hace que el aporte de divisas no se traduzca automáticamente en una expansión equivalente del empleo y las compras locales.
A esa limitación se suma el deterioro financiero de los hogares. Un análisis del CEPA ubicó la morosidad de los créditos bancarios a las familias en 13% durante julio, frente al 2,5% de noviembre de 2024. El dato no define una recesión, pero muestra las dificultades para sostener el consumo mediante endeudamiento.
Más allá del nombre
La discusión también alcanza las respuestas posibles. Algunos proponen revisar las prioridades del gasto y la política tributaria sin abandonar el superávit primario. Su planteo reconoce la necesidad de actuar sobre la actividad y, simultáneamente, las restricciones financieras para aplicar un estímulo fiscal convencional. Otros (como el propio Domingo Cavallo) sugieren que los próximos meses hay que olvidarse del superávit fiscal y transitar el camino al equilibrio o incluso un déficit moderado que sirva de arrancador de la economía. La propia Patricia Bullrich en el Coloquio de IDEA aseguró que es importante que el proyecto acelere la llegada de la mejora a todas las familias.
Los datos, se enoje quien se enoje, describen una economía que perdió impulso y enfrenta un riesgo considerable de completar dos trimestres consecutivos de caída. La confirmación sigue pendiente; el retroceso de la actividad y de componentes centrales de la demanda son presente.
El Gobierno puede discutir las mediciones, pero la recuperación deberá manifestarse en una mejora sostenida de la producción, el consumo y la inversión. Para las empresas y los hogares, la diferencia estará en que ese cambio llegue a sus ventas, sus ingresos y sus posibilidades de trabajo.