La difusión de la inflación del mes de octubre vuelve a colocar al Palacio de Hacienda frente al espejo de sus restricciones. El 2,2% muestra que la cota del 2%, se ha transformado en la media estadística de los últimos meses bien lejos del prometido “comenzará con cero en agosto”, pero que además el 2 puede empezar a quedar corto frente a las habituales presiones de fin de año y el verano.
- Sitio Andino >
- Economía >
Inflación, empleo y cierres fabriles: los límites del plan económico
La inflación de octubre expone las restricciones del plan de Milei con deterioro laboral, cierres fabriles y más dudas sobre la estrategia financiera de Caputo.
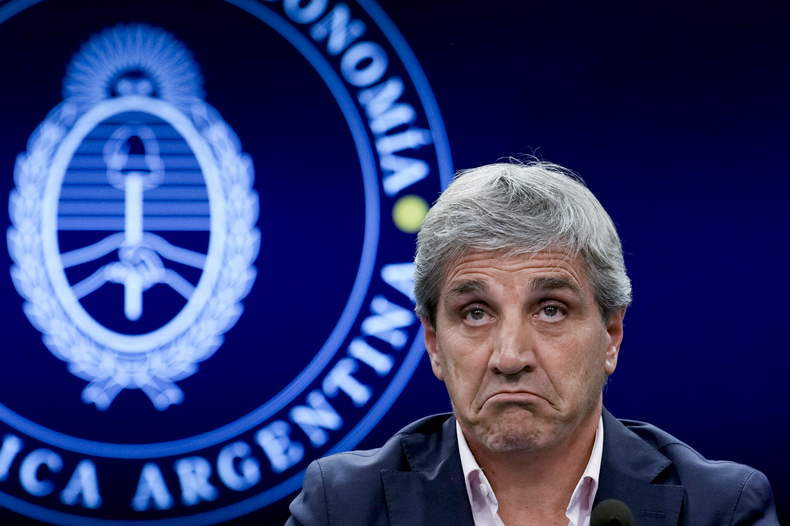
La inflación de Octubre salto la valla de los 2 puntos
La celebración discursiva por la desaceleración que defiende Javier Milei al tercer año de mandato parece sumar cada mes más problemas y ya supera los 33 puntos en los últimos 12 meses.
Dudas en la City y fatiga laboral
En los despachos económicos y en el sector financiero predomina la percepción de que el plan ha quedado trabado. La actividad no despega y coquetea abiertamente con la recesión técnica. Ese parate se traduce en un deterioro concreto del entramado laboral: mientras el empleo formal continúa destruyéndose, el trabajo informal crece a expensas de asalariados que deben sumar horas de trabajo suplementarias para alcanzar a fin de mes. A esa fatiga se añade una creciente desconfianza financiera que pone bajo la lupa tanto la fortaleza política del Gobierno como la sustentabilidad económica del programa.
La advertencia más contundente surgió de la propia ortodoxia de mercado. Durante una disertación en Mendoza, el ejecutivo del banco de inversión Morgan Stanley, Fernando Sedano, sentenció que el plan económico oficial "está quedando un poco obsoleto". El diagnóstico reafirma las alarmas sobre el modelo libertario justo cuando el escenario internacional comienza a retirar sus vientos de cola.
El frente externo: tasas y real depreciado
El tablero global acaba de complejizarse. Mientras la atención pública local se concentraba en las actividades del papa, en Estados Unidos se conoció un dato de inflación por encima de lo esperado por los analistas. El impacto fue inmediato: reavivó la expectativa de un endurecimiento con suba de tasas de interés por parte de la Reserva Federal, una dinámica que suele acelerar la salida de capitales desde economías periféricas como la argentina.
En simultáneo, el frente regional sumó tensiones cambiarias de primer orden. Brasil convalidó un nuevo aumento del precio del dólar, profundizando la devaluación del real. Con la moneda vecina depreciándose y la administración local aferrada a mantener el dólar clavado, la pérdida de competitividad argentina resulta inevitable. No se trata de una discusión abstracta: el mercado brasileño es el destino principal y excluyente de las exportaciones de manufacturas industriales del país, que ahora pierden terreno frente a la producción fabril de la mayor economía sudamericana.
Petróleo en baja y surtidores congelados
En este concierto de presiones externas, la única aparente tregua proviene del mercado energético, aunque con efectos contradictorios. Tras las elecciones en Estados Unidos y bajo la lectura de los mercados de que la derrota de Donald Trump podría acelerar una salida al conflicto en Medio Oriente, el barril de petróleo crudo retrocedió desde marcas cercanas a los 110 dólares hasta cotizar en 90 o 91 dólares. Para las cuentas públicas, la baja de 20 dólares encierra un filo doble: deprime el ingreso proyectado de divisas por exportaciones hidrocarburíferas, si bien aporta algo de menor presión sobre la inflación local.
Sin embargo, ese alivio internacional no se derramará hacia los consumidores. La reducción del crudo no tendrá traslado a los surtidores locales. La justificación fue explicitada por el presidente de YPF, Horacio Marín: bajo la premisa de que durante las escaladas internacionales las naftas locales no copiaron la totalidad de los incrementos, las refinadoras tampoco volcarán ahora la caída externa a los precios en las estaciones de servicio domésticas.
Cierres fabriles y la carta monetaria
Donde el modelo ya no encuentra amortiguadores es en la planta productiva. La retracción de la demanda comenzó a acelerar el repliegue manufacturero bajo una fórmula corporativa que inquieta al sector fabril: el cierre de establecimientos bajo el argumento de un "cambio en las condiciones de mercado". La multinacional Stanley Black & Decker clausuró su fábrica de herramientas en la localidad puntana de Justo Darac, cesanteando a 61 trabajadores. La firma conservará su operación comercial para vender herramientas en el país, pero cesa la producción nacional. Es un patrón que se repite entre empresas multinacionales, que recortan sesenta o cien operarios en distintas plantas y abandonan el proceso fabril local.
Consciente de que la parálisis productiva amenaza la sustentabilidad del esquema, el ministro Luis Caputo resolvió apelar al único resorte disponible: el impulso estrictamente financiero. En la última licitación de deuda en moneda nacional, el Palacio de Hacienda se negó a convalidar las tasas más altas que demandaba el mercado para refinanciar el total de los vencimientos. Optó por renovar únicamente el 85% de los compromisos que expiraban, inyectando los pesos restantes al circuito financiero. Con más moneda circulando en la calle, la apuesta oficial persigue forzar un descenso en las tasas de interés y abaratar el crédito, en el intento de lograr que la economía vuelva a moverse.
Sin embargo, esa idea de Caputo parece haber recibido esta tarde un golpe mortal. Habrá que ver las próximas licitaciones de Economía pero parece claro que con la inflación por arriba de 2 el torniquete monetario se reforzará en apenas horas.
- Temas
- Inflación
- Javier Milei
- Petróleo
- Empleo