8 de cada 10 viviendas publicadas están a la venta en Mendoza
Un informe de Inmodata identificó que 8 de cada 10 publicaciones apuntan a la venta de viviendas. Qué rol juega el crédito hipotecario en este escenario.
8 de cada 10 viviendas publicadas están a la venta en Mendoza
Un relevamiento de la consultora Inmodata sobre el mercado inmobiliario de Mendoza contabilizó 15.647 publicaciones en octubre. Del total, el 80,3% corresponde a propiedades en venta y el 19,7% a viviendas en alquiler. Es decir, se trata de una distribución que muestra el predominio de propiedades en venta, al menos dentro de la muestra analizada.
Casas, departamentos y lotes concentran las publicaciones
De esta manera, ocho de cada diez propiedades publicadas están a la venta, una proporción que supera ampliamente a los anuncios de alquiler. En cuanto a las tipologías, las casas, los departamentos y los lotes son las opciones con mayor demanda en el relevamiento de la consultora dirigida por Andy Landa.
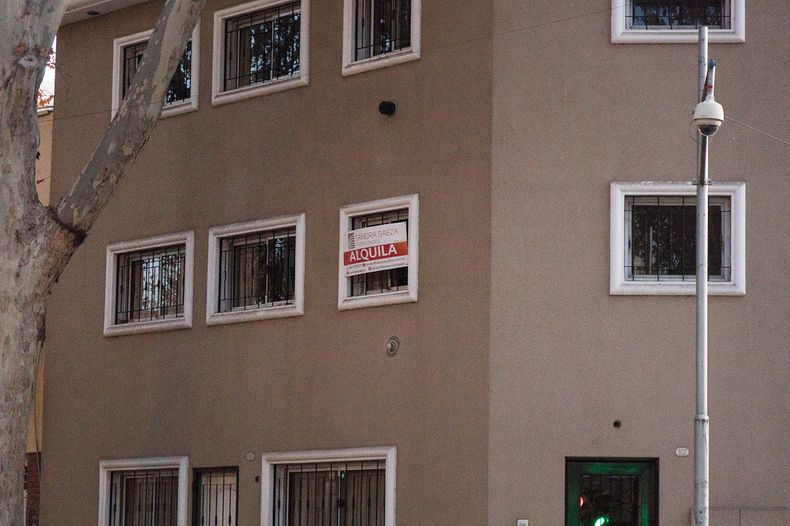
El 20% de los anuncios relevados por Inmadata corresponden a viviendas en alquiler.
Foto: Cristian Lozano
Por detrás se ubican locales comerciales, oficinas y galpones.
Asimismo, la distribución territorial también muestra diferencias entre los departamentos. Luján de Cuyo y Capital encabezan el relevamiento, con 3.664 y 3.661 publicaciones, respectivamente. Les siguen Guaymallén, con 2.664; Maipú, con 2.471; Godoy Cruz, con 2.021; y Las Heras, con 1.166 anuncios.
El crédito hipotecario, una herramienta clave en el acceso a la vivienda propia
En este contexto, marcado por una amplia oferta de viviendas a la venta,el crédito hipotecario cobra relevancia como una herramienta para quienes buscan acceder a su casa propia.
El crédito hipotecario cobra relevancia como una herramienta para quienes buscan acceder a su casa propia.
En este sentido, Inmodata realizó una simulación para la compra de una propiedad deUS$75.000 ubicada en Guaymallén. El ejemplo contempla:
Anticipo del 25% (equivalente a US$18.750),
Plazo de financiación de 30 años,
Ingreso neto mensual requerido de $2.500.000.
Se trata de un ejercicio orientativo que permite dimensionar los ingresos y el ahorro previo necesarios para acceder a una vivienda mediante crédito hipotecario. Sin embargo, las condiciones concretas pueden variar según la entidad financiera y la línea de financiamiento disponible.