La Argentina que Milei quiere mostrar
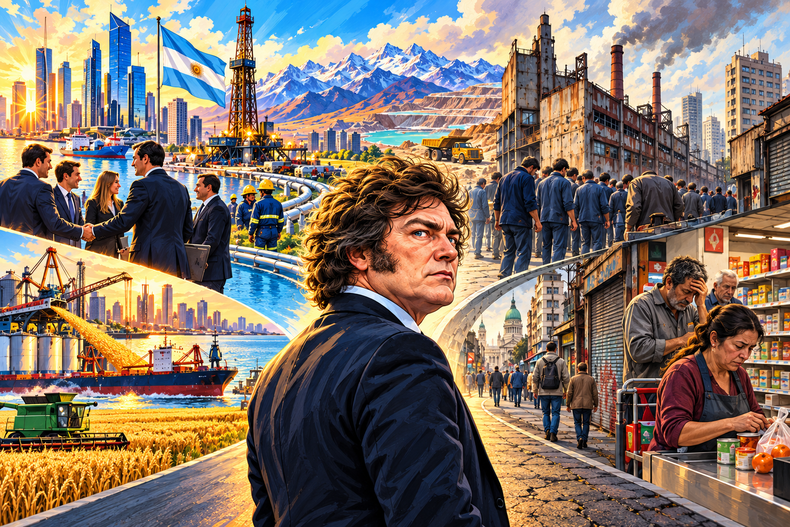
El Gobierno tiene razones concretas para exhibir la primera fotografía.
En Bahía Blanca, Milei recorrió hace pocos días las instalaciones de Compañía Mega, que proyecta invertir US$365,4 millones mediante el Régimen de Incentivo para Grandes Inversiones. También sobrevoló los terrenos donde Pampa Energía planea levantar una gigantesca planta de urea y amoníaco.
No se trata de anuncios menores. Son proyectos capaces de modificar exportaciones, sustituir compras externas y profundizar el desarrollo energético iniciado alrededor de Vaca Muerta.
A ellos se sumó en New York el anuncio del Corredor Andes–Atlántico, respaldado por Estados Unidos con promesas de financiamiento por hasta US$7.000 millones para infraestructura vinculada con energía, minería y transporte. El proyecto busca conectar regiones productivas del oeste argentino y Vaca Muerta con los puertos del Atlántico.
Es difícil discutir la importancia que tendría para la Argentina concretar inversiones de semejante magnitud.
La cuestión empieza después. Atraer capital no es lo mismo que construir un proceso de desarrollo. Tampoco exportar más garantiza, por sí solo, que aumenten proporcionalmente el empleo, los salarios o la actividad de miles de pequeñas y medianas empresas. La Argentina conoce esa diferencia desde hace décadas.
Los sectores extractivos pueden generar enormes cantidades de divisas y, al mismo tiempo, presentar una capacidad limitada para absorber mano de obra en relación con sectores como la industria, la construcción o el comercio. Los sectores extractivos y primarios actualmente más dinámicos representan alrededor del 15% del producto y apenas el 9% del empleo formal.
No alcanza con que esa Argentina crezca. Tiene que determinarse cómo crece y cómo ese crecimiento se conecta con el resto.
Javier Milei aseguro en Estados Unidos que "la Argentina es la tierra prometida"
La inesperada reaparición de la política industrial
Durante buena parte de estos años, la administración libertaria construyó su identidad económica alrededor de una idea sencilla: reducir la intervención estatal, liberar mercados y dejar que las decisiones privadas determinen la asignación de recursos.
Sin embargo, cuando los grandes proyectos comenzaron a avanzar, apareció un problema clásico de la política económica argentina: ¿quién les venderá los bienes y servicios que necesitan?
La respuesta espontánea del mercado (avalada por el RIGI y las ideas del Gobierno) podría ser sencilla: aquel proveedor que ofrezca mejores precios y condiciones, independientemente de que esté en Córdoba, Santa Fe, Mendoza, Brasil o China. Pero el Gobierno parece haber descubierto que el resultado de esa lógica no necesariamente coincide con sus necesidades (¿electorales?) de empleo y desarrollo local.
Con esa excusa el Ministerio de Economía convocó para el próximo 29 de octubre en Rosario a la primera Ronda de Negocios RIGI, destinada explícitamente a vincular grandes inversores con proveedores argentinos.
Según la información oficial, participarán 28 compañías y más de 1.200 proveedores ya trabajan con proyectos comprendidos en el régimen. Economía sostiene también que el 86% de lo invertido hasta ahora se canalizó hacia empresas nacionales. Un dato que genera muchas dudas en los sectores industriales.
No hay nada extraño en esa política. Países desarrollados la practican regularmente. Lo novedoso es que la practique un Gobierno cuya narrativa original parecía considerar ese tipo de coordinación como una interferencia innecesaria del Estado.
Algo parecido ocurrió en Bahía Blanca. Al describir el proyecto de fertilizantes, la comunicación gubernamental reivindicó el ahorro de divisas que producirá el reemplazo de productos extranjeros por producción nacional. El concepto utilizado fue el de sustitución de importaciones, una expresión que durante décadas formó parte del vocabulario económico del desarrollismo y del peronismo industrial y que difícilmente hubiera ocupado un lugar cómodo en los primeros discursos de Milei.
La economía real suele tener esa capacidad: obliga a las doctrinas a negociar con los hechos.
El mercado interno que no despega
Mientras el Gobierno descubre las complejidades de desarrollar proveedores alrededor de los grandes proyectos, la economía diaria enfrenta problemas más inmediatos.
En julio, las ventas medidas a precios constantes disminuyeron 2,1% interanual. En los primeros siete meses del año acumularon una contracción del 2,7%. Los autoservicios mayoristas también retrocedieron 2,7% en el acumulado.
No es la imagen de una economía en derrumbe generalizado, pero tampoco la de una recuperación vigorosa extendida a todos los sectores, como pregona el Gobierno.
El segundo trimestre aporta otra señal. El PBI creció 2% frente al mismo período de 2025, pero retrocedió 0,6% contra el trimestre anterior. La combinación es importante: la economía todavía muestra crecimiento (si bien la base de comparación es muy baja) cuando se compara con un año atrás, pero perdió velocidad en el margen.
La industria ofrece una fotografía todavía más exigente. El índice manufacturero cayó 5% interanual en julio. Eso ayuda a entender por qué las estadísticas macroeconómicas pueden convivir con percepciones sociales tan diferentes.
Para una petrolera de Vaca Muerta, una minera de cobre o una compañía vinculada con exportaciones agroindustriales, la Argentina de 2026 puede ofrecer oportunidades que no existían pocos años atrás.
Para una pyme cuya facturación depende del mercado interno, la experiencia puede ser completamente distinta.
La apertura tiene ganadores y costos
Ese contraste empieza a observarse también dentro de las cadenas industriales. Adient, el fabricante de butacas ubicado cerca de Rosario que abastecía a General Motors, anunció el cierre de su planta para reemplazar la producción local por butacas importadas desde Brasil, dejando en la calle a 70 trabajadores.
El caso es solo un ejemplo de los que hoy atraviesa la industria argentina. Abrir la economía puede reducir precios, ampliar la competencia y obligar a mejorar productividad. Pero cuando esa apertura ocurre sobre una estructura productiva que soporta costos tributarios, logísticos y financieros diferentes de los de sus competidores, también puede provocar el fin de la producción doméstica.
La discusión relevante, por lo tanto, no es simplemente apertura contra proteccionismo; es en qué condiciones compiten las empresas argentinas mientras se produce esa apertura.
La cuestión adquiere todavía más importancia porque el proceso ocurre mientras buena parte del mundo avanza en una dirección menos doctrinaria. Estados Unidos, Europa y China combinan mercados con subsidios, incentivos fiscales, compras públicas, barreras comerciales y estrategias destinadas a preservar actividades consideradas estratégicas.
La Argentina, mientras tanto, intenta simultáneamente bajar costos, abrir mercados y esperar que la productividad cierre una brecha acumulada durante décadas.
Puede ocurrir. Pero difícilmente ocurra de manera instantánea y cada empresa que desaparece durante esa transición deja trabajadores, proveedores y comunidades que no pueden esperar a que llegue la inversión imaginada.
El mundo tampoco ayudará demasiado
A las dificultades internas se agregó durante septiembre un cambio poco favorable en las condiciones financieras internacionales.
La Reserva Federal de Estados Unidos elevó el 16 de septiembre la tasa de referencia en 25 puntos básicos, hasta el rango de 3,75% a 4%, después de haber mantenido una política de reducción durante 2024 y 2025.
Para una economía como la argentina, que necesita recuperar crédito externo y reducir el costo de refinanciar su deuda, un mundo con tasas más altas no constituye una buena noticia.
Esa variable no depende de Milei. Pero expone una fragilidad del programa: una parte importante de su éxito necesita que la estabilización doméstica termine coincidiendo con condiciones internacionales que permitan retornar al financiamiento voluntario a tasas razonables.
El superávit fiscal puede disminuir el riesgo. Las reservas pueden fortalecer la capacidad de pago. Las exportaciones de energía y minería pueden modificar estructuralmente la oferta de dólares. Pero ninguna de esas transformaciones elimina el precio internacional del dinero.
El problema del tiempo
El Gobierno sostiene que la transformación ya está en marcha y que buena parte de sus resultados debe evaluarse mirando la película y no una fotografía aislada.
El argumento tiene una lógica atendible: inversiones mineras, plantas industriales, gasoductos o terminales portuarias requieren años desde el anuncio hasta que comienzan a producir. El inconveniente es que la política económica también transcurre en tiempo presente.
Los hogares compran hoy. Las empresas pagan salarios hoy. Los comercios necesitan vender hoy. Las fábricas deciden hoy si incorporan trabajadores, suspenden turnos o importan una pieza que antes fabricaba un proveedor argentino.
Ese desfasaje entre el tiempo de las grandes inversiones y el tiempo del mercado interno podría convertirse en uno de los puntos más delicados del programa libertario.